Juros por decreto: a teoria de Lara Resende contra a proposta
Mesmo com o primário quase zerado, juro menor sem corte de gasto vira inflação.
Em 1898, Émile Zola publicou o “J’accuse”, e o economista sueco Knut Wicksell, Geldzins und Güterpreise (Juros e preços).1 O livro separou o juro de mercado, cobrado pelos bancos, do juro natural da economia, hoje chamado de juro neutro (o que não acelera nem freia a atividade). Em setembro de 2026, André Lara Resende tomou emprestado o título de Zola em “Eu Acuso”.2 No texto, culpa o Banco Central pelo desequilíbrio fiscal e propõe reduzir a Selic, a taxa básica de juros, de 13,75% para cerca de 7,5% em 12 meses. A proposta, que se apoia na teoria fiscal do nível de preços, na versão do economista americano John Cochrane, chegou ao debate político, embora o Ministério da Fazenda negue que esteja em discussão no governo.3
A teoria, porém, só entrega o que a proposta promete com um juro neutro baixo e um gasto que não suba quando os juros caem. Ao comentar a proposta, Cochrane já duvidou das duas coisas.4 Este ensaio sustenta que, mesmo com o primário perto do equilíbrio, o Brasil precisa cortar gasto para que o consumo e o investimento estimulados pelo juro menor não virem inflação.
O diagnóstico de Lara Resende está correto. Nos 12 meses encerrados em setembro de 2026, o déficit primário do setor público foi de 0,52% do PIB, e o nominal, que inclui os juros, de 9,51%.5 Quase nove pontos do PIB separam os dois números, e todos eles são juros. A Selic de 13,75%, diante de uma inflação de 4,58% em 12 meses, deixa o juro real perto de 9% ao ano.6
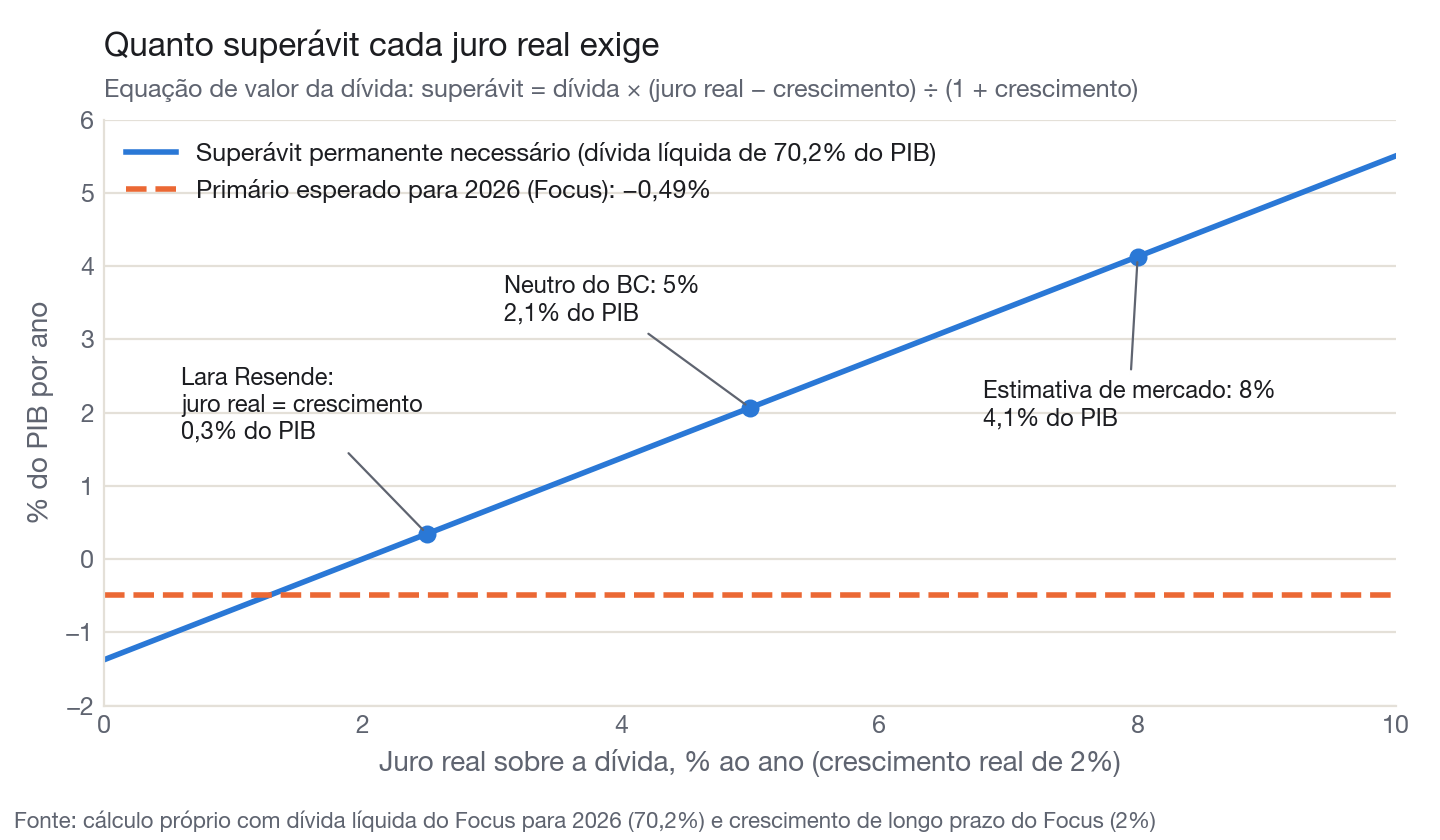
Na teoria fiscal que ele invoca, o valor real da dívida é o valor presente dos superávits primários futuros, descontados pelo juro real. O superávit permanente que sustenta a dívida cresce com a distância entre o juro real e o crescimento da economia. A proposta supõe um juro real de 2,5%, a diferença entre o crescimento nominal potencial de 5,5% e a meta de inflação de 3%. Para uma dívida líquida projetada em 70% do PIB no fim de 2026 e crescimento de 2% ao ano, esse juro exige superávit de apenas 0,3% do PIB. O neutro de 5% que o Banco Central usa nas projeções de setembro de 20267 eleva a exigência para 2,1% do PIB, ante um primário esperado de −0,5% em 2026.8 A proposta depende, portanto, de o juro real cair até quase dispensar o superávit.
No mesmo texto, Lara Resende escreve que, no longo prazo, “r é independente de i”, isto é, que o juro real não depende do nominal.2 Para conciliar a frase com a proposta, ele precisa que o juro real de hoje esteja acima do neutro e que o neutro seja de 2,5%. O primeiro ponto procede. O Banco Central diz que a política monetária é contracionista em todo o horizonte de projeção.7 A disputa está no segundo, o nível do neutro, que nenhuma Selic escolhe.
Em 30 de outubro de 2026, o Tesouro Nacional pagava 7,3% ao ano acima da inflação para tomar emprestado até 2050.9 A taxa inclui prêmios de prazo e de risco e indica onde o mercado põe o juro real de longo prazo. Sem prêmio de risco nenhum, o neutro do Banco Central ainda ficaria da ordem de 3,5%, um ponto acima da premissa da proposta.8 Na ata de setembro de 2026, o Comitê de Política Monetária (Copom) inclui o esmorecimento da disciplina fiscal e o aumento do crédito direcionado entre os fatores que “têm o potencial de elevar” o neutro.10 No longo prazo, pela neutralidade que Lara Resende invoca, um corte permanente da Selic derruba a inflação junto com o juro, e o custo real da dívida fica no neutro, acima dos 2,5%.
Na transição, com o juro real abaixo do neutro, a proposta precisa que a demanda não aqueça. Cochrane admite que, no curto prazo, o juro menor pode elevar a inflação antes de reduzi-la.11 No modelo novo-keynesiano, um juro real menor estimula o consumo e o investimento e, com a mesma capacidade de produção, pressiona os preços.
Lara Resende contorna o problema ao dizer que a curva de Phillips, que liga o aquecimento da economia à inflação, ficou “praticamente horizontal”.2 Uma estimativa própria usa dados regionais de 2012 a 2026 do Instituto Brasileiro de Geografia e Estatística (IBGE). Nela, as áreas com desemprego um ponto abaixo do normal tiveram inflação 0,14 ponto maior numa cesta de serviços locais.12 Como a cesta pesa cerca de um quarto do IPCA (o índice oficial de inflação), o efeito sobre o índice é pequeno, mas indica que a curva tem inclinação. A comparação entre regiões retira o câmbio e as expectativas, comuns a todo o país, e por isso deixa de fora justamente os canais por onde um corte nacional da Selic age.
O corte forçado pressiona também o câmbio, que Lara Resende propõe conter com as reservas, estimadas por ele em mais de US$ 350 bilhões.2 Em 30 de outubro de 2026, a mediana do mercado para o IPCA de 2027 já estava em 4,76%, acima do teto da meta.13 O repique de curto prazo, que Lara Resende admite e chama de transitório, dificilmente passaria, porque ele mesmo escreve que a inflação é inercial e “tende a ficar onde está”.2 Inflação que fica onde está não cai junto com a Selic, ao contrário do que a neutralidade exige, e deixa o juro real abaixo do neutro.
A banda de 3% a 5,5% que Lara Resende propõe para a Selic tem teto equivalente a um juro real de 2,5%, dada a meta de 3%. Um neutro nesse nível dispensaria a banda, porque o Banco Central chegaria a ele sozinho, perseguindo a meta. A banda só restringe quando o Banco Central avalia que o neutro está acima de 2,5%. Nesse caso, prende o juro real abaixo do neutro, e a inflação sobe enquanto a distância persistir, no processo cumulativo que Wicksell descreveu.
A teoria de Cochrane cobra ainda que o governo não gaste o que economizar em juros.11 Para isso, Lara Resende prevê um Conselho Fiscal e Monetário Nacional com metas fiscais para quatro a cinco anos. Metas fiscais o Brasil já tem, mas Cochrane pergunta se o país deixaria de gastar um real a mais.4 O limite de despesa pode crescer até 2,5% acima da inflação, e o de 2027 já cresce no máximo, porque a receita subiu mais do que a lei permite acompanhar.14 A pesquisa Focus, do Banco Central, projetava em 30 de outubro de 2026 crescimento de 1,2% para o PIB de 2027.14 Mesmo cumprida, a regra fiscal deixa o gasto permitido crescer o dobro disso, quando a demanda pediria corte.
O corte de gasto age por dois canais, e nos dois a razão é a inflação.10 Pelo canal da demanda, um governo que gasta menos mantém a demanda total dentro da capacidade de produção e abre espaço para o consumo e o investimento que juros menores estimulam. A renda muda de composição, com menos gasto público e mais investimento privado, o crowding in.15 Ajustes fiscais em geral reduzem o produto no curto prazo, mas os feitos por corte de gasto custam menos que os feitos por aumento de impostos.16 Uma das razões é que os bancos centrais costumam reduzir mais os juros depois de cortes de gasto.
Pelo canal de Cochrane, superávits maiores elevam o valor presente que sustenta a dívida, e, na teoria fiscal, é esse valor que ancora os preços. Por isso, o prêmio de risco e o juro neutro tendem a cair juntos. Ao Banco Central resta acompanhar a queda.
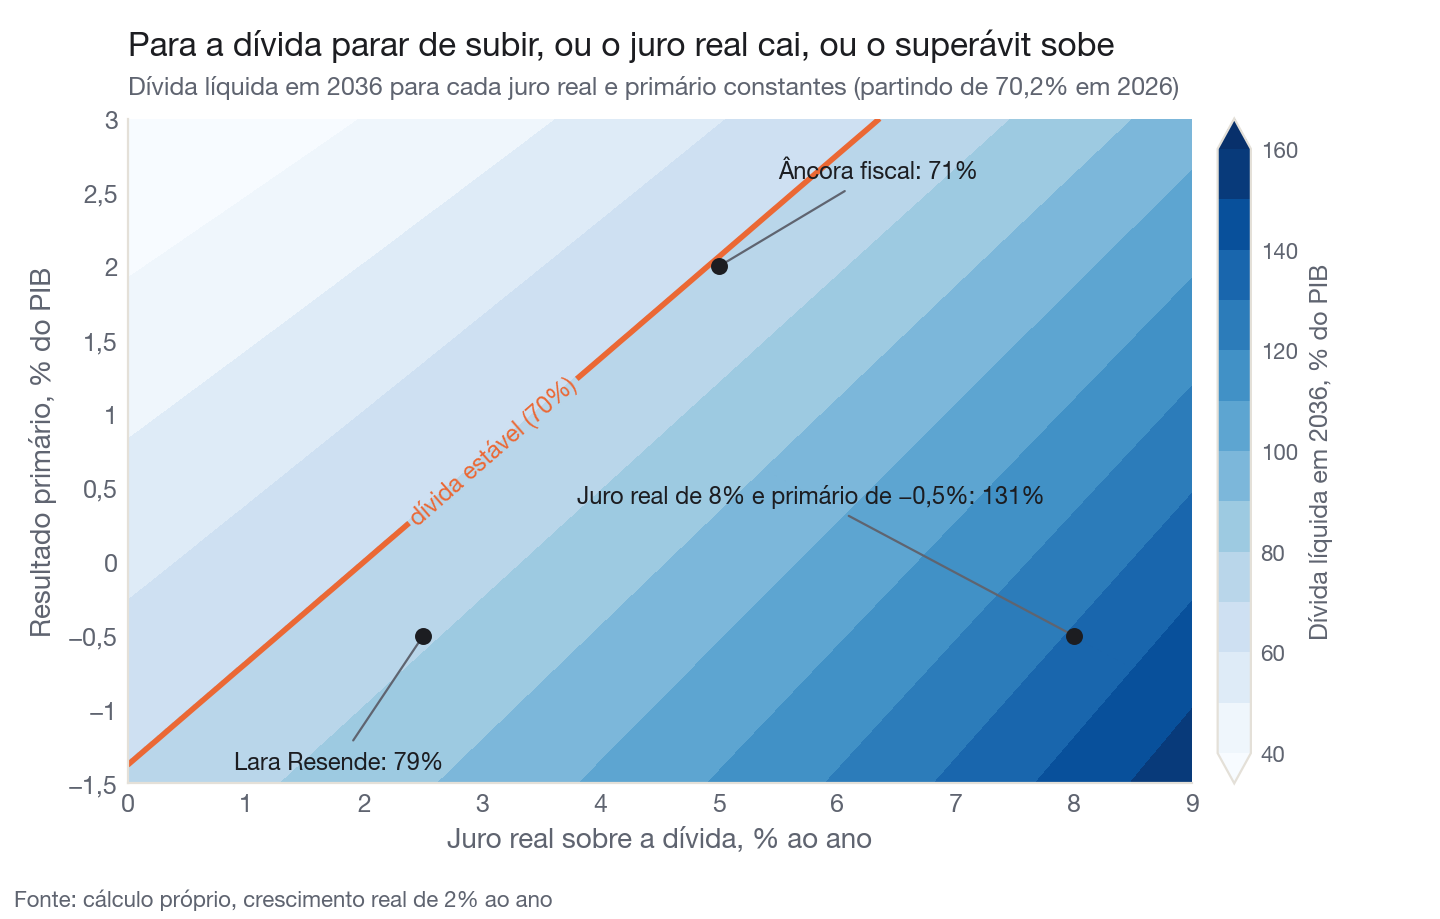
Como a razão do corte é a inflação, ele vale também para um déficit primário de apenas 0,5% do PIB. A dose que a demanda exige depende de quanto o consumo e o investimento reagem aos juros, reação que Cochrane considera menor quando a queda é lenta e anunciada.11 A que a dívida exige para ancorar os preços pode ser calculada. O neutro de 5% pede que o primário suba 2,6 pontos do PIB, cerca de R$ 340 bilhões a preços de 2026.8 Numa simulação própria, a dívida chega a 2036 no nível do cenário prometido por Lara Resende, com a inflação na meta a partir de 2030.8
Lara Resende acusa o Banco Central de preferir sustentar um erro a reconhecê-lo.2 Wicksell já mostrava, em 1898, que os bancos fixam apenas o juro de mercado. O juro real de hoje está de fato alto. A parte que excede o neutro responde a uma inflação e a expectativas acima da meta.10 O restante, mais da metade, é um neutro elevado, que depende também do orçamento. O “Eu Acuso” acerta o tamanho do problema e erra o réu.
Notas
-
Émile Zola, “J’accuse…!”, L’Aurore, 13/01/1898. Knut Wicksell, Geldzins und Güterpreise, Jena, Gustav Fischer, 1898; em inglês, Interest and Prices, Macmillan, 1936. ↩
-
André Lara Resende, “Eu Acuso: uma proposta para eliminar os juros absurdos”, Um Cético Esperançoso (Substack), 25/09/2026. https://andrelararesende.substack.com/p/eu-acuso-uma-proposta-para-eliminar ↩ ↩2 ↩3 ↩4 ↩5 ↩6
-
NSC Total, “‘Pai do Real’, André Lara Resende propõe cortar juros pela metade, chama atenção de Lula e é cotado para governo”, 03/11/2026. Segundo a reportagem, o ministro da Fazenda, Dario Durigan, disse à Folha de S.Paulo que não há “ideia de tabelamento de juros em discussão no governo”. https://www.nsctotal.com.br/politica/pai-do-real-andre-lara-resende-propoe-cortar-juros-pela-metade-chama-atencao-de-lula-e-e-cotado-para-governo ↩
-
John H. Cochrane, “Fisher and Resende in Brazil”, The Grumpy Economist, 03/11/2026. No original: “Or does the current real rate of interest also reflect a risk or default premium that will not so easily go away”; “Will Brazil really not spend one Real more, or tax one Real less?”. O mesmo texto dá o CDS de cinco anos do Brasil em 141 pontos-base. https://www.grumpy-economist.com/p/fisher-and-resende-in-brazil ↩ ↩2
-
Banco Central do Brasil, séries 5793 e 5727 do SGS (necessidade de financiamento do setor público consolidado, primária e nominal, % do PIB em 12 meses), dado de setembro de 2026. https://www3.bcb.gov.br/sgspub/ ↩
-
Banco Central do Brasil, séries 432 e 13522 do SGS, setembro de 2026; a Selic foi reduzida a 13,75% na 281ª reunião do Copom (ata, parágrafo 18). https://www3.bcb.gov.br/sgspub/ ↩
-
Banco Central do Brasil, Relatório de Política Monetária, v. 2, n. 3, setembro de 2026, p. 80: “A taxa de juros real neutra considerada para as projeções do cenário de referência é 5,00%”, valor inferior ao da Selic real esperada, “o que significa que a política monetária assume postura contracionista ao longo de todo horizonte de projeção”. https://www.bcb.gov.br/content/ri/relatorioinflacao/202609/rpm202609p.pdf ↩ ↩2
-
Cálculo próprio. O superávit permanente que sustenta a dívida é a dívida multiplicada pela diferença entre juro real e crescimento, dividida por um mais o crescimento. Dívida líquida de 70,2% do PIB no fim de 2026 e crescimento de 2%: medianas do Focus de 30/10/2026. Com juro real de 5%, o superávit necessário é de 2,06% do PIB; a distância até o primário esperado de −0,49% é de 2,55 pontos, cerca de R$ 340 bilhões sobre o PIB de R$ 13,4 trilhões dos 12 meses até setembro de 2026. O valor da ordem de 3,5% desconta do neutro de 5% o prêmio de risco implícito no CDS de cinco anos do Brasil, de 141 pontos-base, citado por Cochrane (nota 4); o CDS mede risco em dólar e serve apenas como ordem de grandeza. Na simulação anual da dívida líquida, o cenário de ajuste leva a Selic de 12% em 2027 a 8% (neutro mais meta) em 2030, a inflação de 4,5% em 2027 à meta de 3% em 2030 e o primário de zero em 2027 a +2% do PIB a partir de 2029; a dívida chega a 78,5% do PIB em 2036, contra 79,3% no cenário prometido por Lara Resende. O mapa usa juro real e primário constantes por dez anos, por isso os níveis diferem. ↩ ↩2 ↩3 ↩4
-
Tesouro Nacional, Tesouro Direto, taxas de compra de 30/10/2026: Tesouro IPCA+ 2050 a 7,27% ao ano acima do IPCA, 2045 a 7,32% e 2035 a 7,88%. As taxas incluem prêmios de prazo e de risco, além do juro real esperado. Há estimativas de mercado ainda mais altas para o neutro, como a de 8% de Fabio Kanczuk, ex-secretário de Política Econômica (InfoMoney, 16/12/2025). https://www.tesourotransparente.gov.br/ckan/dataset/taxas-dos-titulos-ofertados-pelo-tesouro-direto e https://www.infomoney.com.br/economia/taxa-juro-neutra-brasil-kanczuk-asa-selic-2026/ ↩
-
Banco Central do Brasil, Ata da 281ª reunião do Copom, 15 e 16/09/2026, parágrafo 8: “A política fiscal tem um impacto de curto prazo, majoritariamente por meio de estímulo à demanda agregada, e uma dimensão mais estrutural, que tem potencial de afetar a percepção sobre a sustentabilidade da dívida”; “Uma política fiscal que atue de forma contracíclica e contribua para a redução do prêmio de risco favorece a convergência da inflação à meta”; “o esmorecimento no esforço de reformas estruturais e disciplina fiscal, o aumento de crédito direcionado e as incertezas sobre a estabilização da dívida pública têm o potencial de elevar a taxa de juros neutra da economia”. Parágrafo 19: o cenário é “caracterizado por significativo aumento da incerteza, desancoragem das expectativas e riscos elevados”. https://www.bcb.gov.br/publicacoes/atascopom ↩ ↩2 ↩3
-
John H. Cochrane, “More on lower rates”, The Grumpy Economist, 04/09/2026: “suppose you accept the neutral and stable long run of new Keynesian economics, so lower rates will eventually bring down inflation (fiscal policy held constant!), but there is a contrary movement in the short run”; “If Congress sees the lower interest costs and ramps up spending, the party is over”. No mesmo texto, anterior à proposta de Lara Resende, Cochrane observa que quedas de juros lentas e anunciadas têm efeito bem menor sobre o produto (“Slow and expected interest rate declines also give rise to much smaller output effects”). https://www.grumpy-economist.com/p/more-on-lower-rates ↩ ↩2 ↩3
-
Estimativa própria, não revisada por pares, com dados do IBGE (IPCA por área, tabelas 1419 e 7060 do SIDRA; desemprego da PNAD Contínua, tabela 4099) e efeitos fixos de área e de trimestre, que retiram o efeito da Selic, do câmbio e das expectativas, comuns a todo o país. Inflação em 12 meses de uma cesta com alimentação fora do domicílio, aluguel, condomínio, mão de obra, consertos, serviços médicos e laboratoriais, serviços pessoais e cursos, que pesa 24,5% do IPCA. Intervalo de 95%: de 0,06 a 0,21 ponto. Sem aluguel e condomínio, o coeficiente cai para 0,08 e o intervalo inclui o zero; no período 2022-2026, isolado, não há relação. Método inspirado em Jonathon Hazell, Juan Herreño, Emi Nakamura e Jón Steinsson, “The Slope of the Phillips Curve: Evidence from U.S. States”, Quarterly Journal of Economics, 2022. Sobre por que a curva parece plana nos dados nacionais, ver Michael McLeay e Silvana Tenreyro, “Optimal Inflation and the Identification of the Phillips Curve”, NBER Macroeconomics Annual, 2019. https://sidra.ibge.gov.br/tabela/7060 ↩
-
Banco Central do Brasil, Focus, mediana de 30/10/2026 para o IPCA de 2027 (era de 4,30% em 22/10/2026). O teto da meta é de 4,5%. https://www.bcb.gov.br/publicacoes/focus ↩
-
Lei Complementar nº 200, de 30/08/2023 (regime fiscal sustentável), art. 5º: o limite de despesa primária cresce 70% da variação real da receita (50% se a meta de resultado primário não for cumprida), entre 0,6% e 2,5% ao ano acima da inflação. Para 2027, o limite cresce 2,5% acima do IPCA “já que a proporção de 70% da variação real da receita primária, calculada em 5,36%, excederia o máximo permitido” (Mensagem Presidencial do PLOA 2027, p. 121). PIB de 2027: mediana do Focus de 30/10/2026, de 1,198%. Ver também CBS em 2027: a reforma neutra que arrecada 19% a mais, sobre o mesmo orçamento. https://www.planalto.gov.br/ccivil_03/leis/lcp/lcp200.htm e https://www.gov.br/planejamento/pt-br/assuntos/orcamento/orcamentos-anuais/2027/ploa-2027/mensagem-presidencial.pdf/@@display-file/file ↩ ↩2
-
O Brasil investiu 16,8% do PIB em 2025, pelas Contas Nacionais Trimestrais do IBGE (tabela 1846 do SIDRA, formação bruta de capital fixo sobre o PIB). Pelo Banco Mundial, a formação bruta de capital foi de 17,0% do PIB no Brasil e de 26,3% na média mundial em 2024 (indicador NE.GDI.TOTL.ZS). Ver também O conforto da estagnação. https://sidra.ibge.gov.br/tabela/1846 e https://data.worldbank.org/indicator/NE.GDI.TOTL.ZS ↩
-
FMI, transcrição da entrevista coletiva do World Economic Outlook de outubro de 2010, 30/09/2010, com Daniel Leigh, autor principal do capítulo 3, “Will It Hurt? Macroeconomic Effects of Fiscal Consolidation”. Leigh diz que consolidações fiscais em geral reduzem o crescimento no curto prazo (“typically reduce growth”) e que “governments that cut spending experience smaller contractions than those that raise taxes. And we found an interesting reason for that. Central banks typically cut interest rates more following spending cuts”. https://www.imf.org/external/np/tr/2010/tr093010.htm ↩